勤続10年なら、400万円までゼロです。
引かれると思っていた人ほど、拍子抜けする数字だと思います。
この記事でわかること
- 勤続年数ごとに、いくらまで税金がかからないか
- 手続きは会社が用意してくれること
- 同じ年に2か所から受け取る人だけ、自分で動くこと
- 勤続5年以下だけ計算が違うこと
控除は、勤続年数ぶん積み上がります
退職金には、他の所得にはない大きな控除があります。これが税額を消しています。
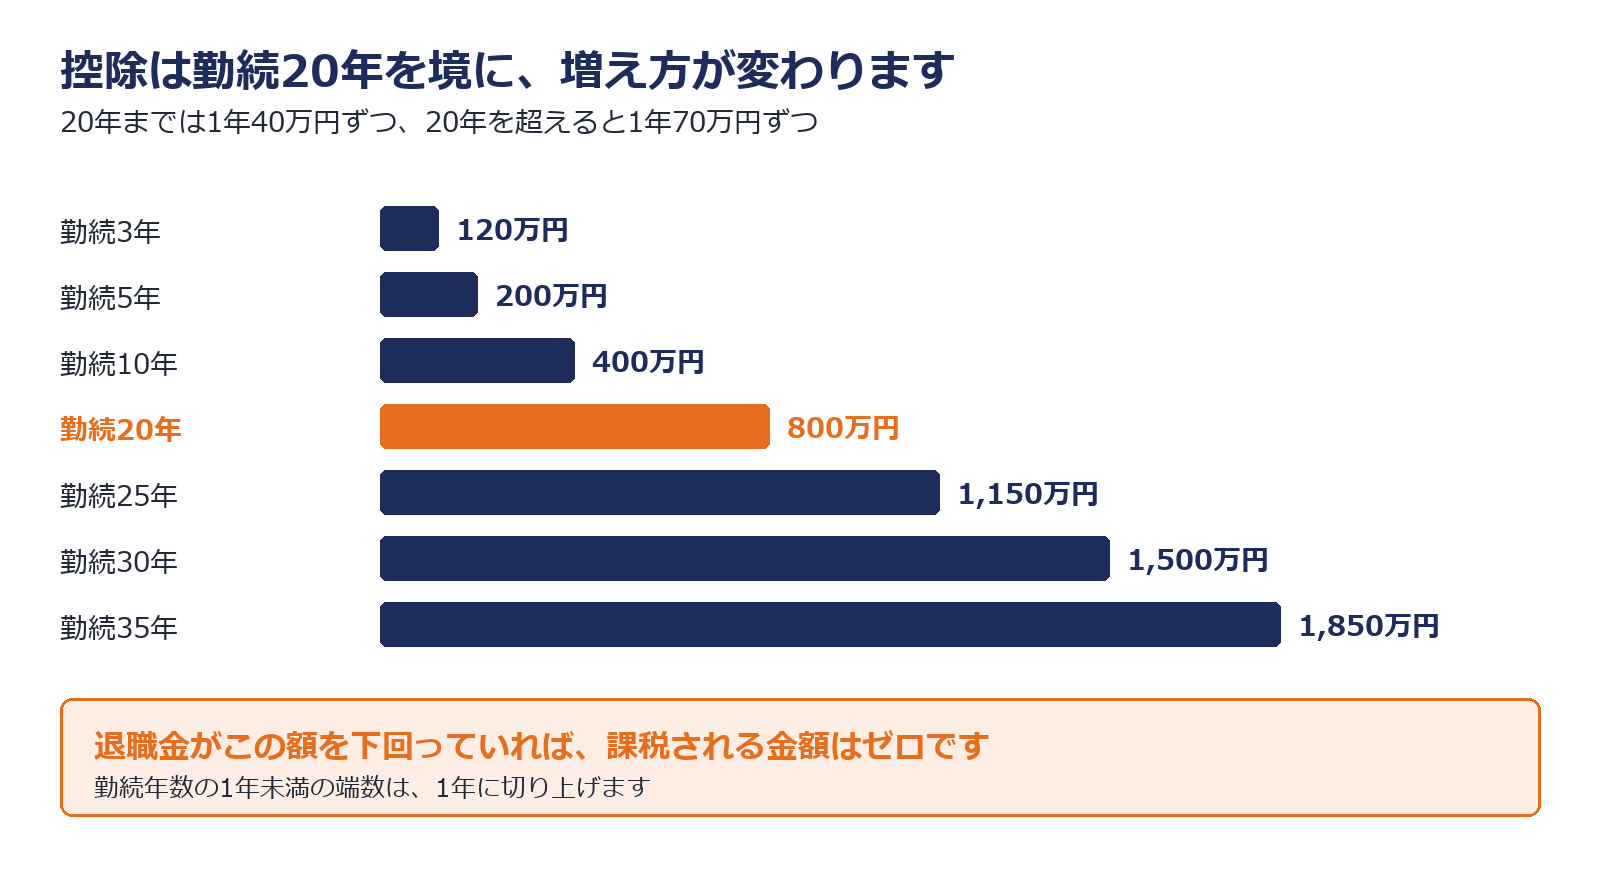
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円 + 70万円 ×(勤続年数 − 20年) |
実際の額に直すと、こうなります。
| 勤続年数 | 控除額 |
|---|---|
| 3年 | 120万円 |
| 5年 | 200万円 |
| 10年 | 400万円 |
| 20年 | 800万円 |
| 25年 | 1,150万円 |
| 30年 | 1,500万円 |
| 35年 | 1,850万円 |
退職金がこの額を下回っていれば、課税される金額はゼロです。


端数は1年に切り上げます
見落とされやすいところです。国税庁の説明では、勤続年数の1年未満の端数は1年に切り上げます。
10年3か月なら11年です。控除は400万円ではなく440万円になります。
3か月でも1年分です。退職日が数日ずれるだけで、控除が40万円変わることがあります。
手続きは、会社が用意してくれます
税金の話を聞くと、自分で何かしないといけない気がします。基本的には要りません。
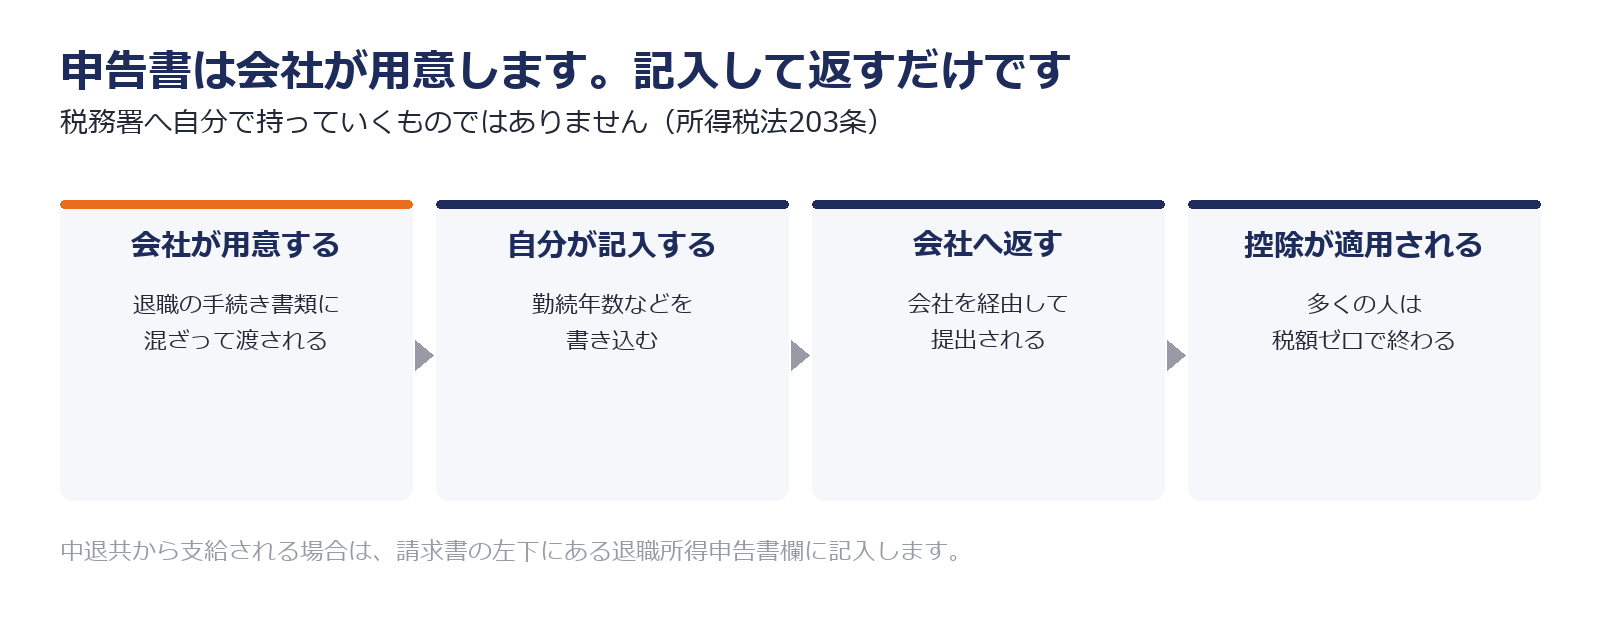
必要なのは「退職所得の受給に関する申告書」という書類ですが、これは会社が用意します。退職の手続き書類に混ざって渡されるので、記入して返すだけです。
所得税法203条にも、こう書かれています。
国内において退職手当等の支払を受ける居住者は、その支払を受ける時までに、(中略)申告書を、その退職手当等の支払者を経由して(中略)提出しなければならない。
税務署へ自分で持っていくものではありません。
中小企業退職金共済(中退共)から支給される場合も同じです。中退共の案内では、退職した年に中退共からのみ受け取る場合、または中退共が第一支払いの場合は、請求書の左下にある退職所得申告書欄に記入すれば税務署所定の申告書の提出は不要とされています。

空欄のまま出すと、20.42%引かれます
ひとつだけ注意点があります。
その欄を書かないまま手続きが進むと、控除が使えません。中退共の案内には、こう書かれています。
退職所得申告書欄に記入が無い場合には、退職金額から20.42%に相当する税金を源泉徴収することになります
所得税法201条3項も同じ内容です(20%に復興特別所得税を加えて20.42%。2026年8月時点)。
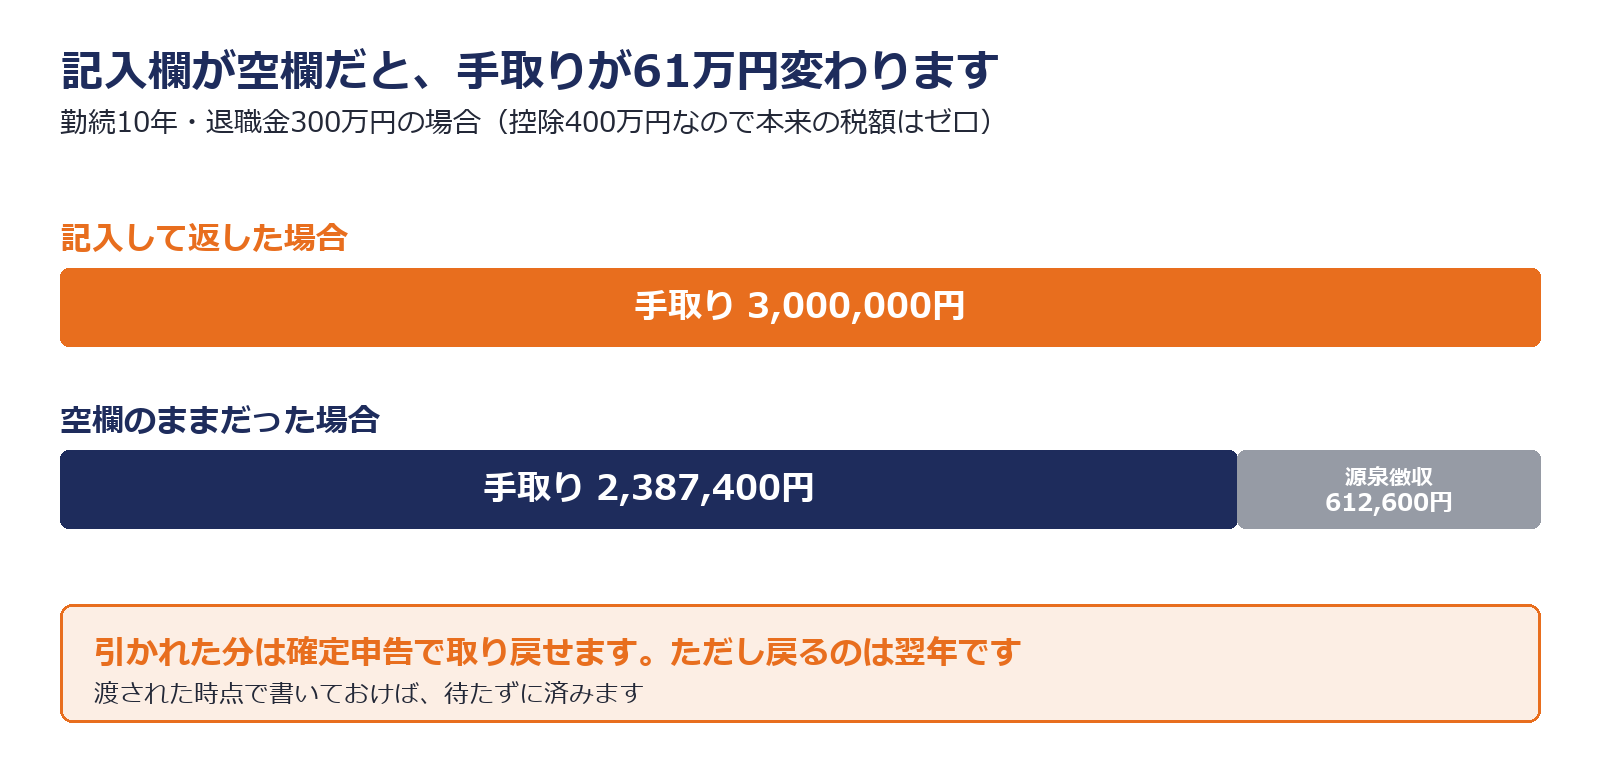
勤続10年で退職金300万円なら、本来の税額はゼロ。空欄だと612,600円が引かれます。
渡された書類は、そのまま返してください。
自分で動くのは、2か所から受け取る場合だけです
ここが、この記事でいちばん実用的なところです。
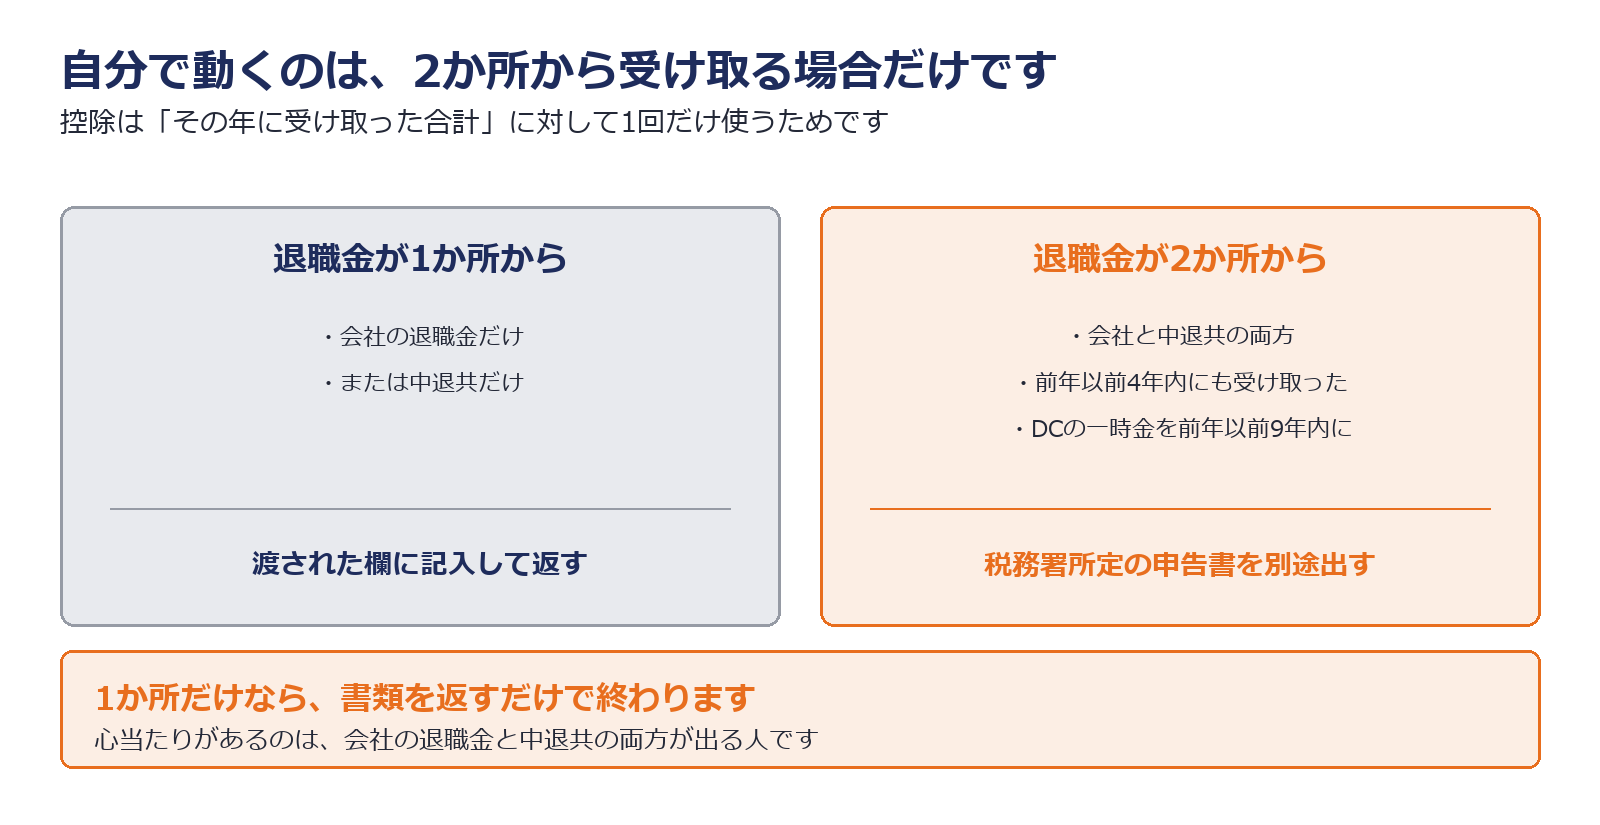
中退共の案内では、次の場合は税務署所定の申告書を別途作成して提出する必要があるとされています。
- 退職した年に、他の会社等からすでに退職金を受け取っている場合
- 過去に退職手当の支払を受けたことがある場合
- 退職した年の前年以前4年内に退職金を受け取っている場合
- 退職日が令和8年1月1日以降で、確定拠出年金(DC)の老齢給付金を一時金で、令和8年1月1日以降かつ前年以前9年内に受け取っている場合
会社の退職金と中退共の両方から出る場合が、これに当たります。
DCの一時金だけ、さかのぼる期間が長いので注意してください。退職金は前年以前4年内ですが、DCの一時金は前年以前9年内です。しかもこの扱いは退職日が令和8年1月1日以降の場合で、いまはその期間に入っています。
1か所からもらうだけなら、渡された欄を書けば終わります。2か所以上に心当たりがあるなら、そこだけ自分で確認してください。
控除は「その年に受け取った退職金の合計」に対して1回だけ使うものです。別々に計算すると、二重に控除してしまいます。

控除を超えても、半分になります
控除を超えた場合でも、全額に課税されるわけではありません。
所得税法30条2項です。
退職所得の金額は、その年中の退職手当等の収入金額から退職所得控除額を控除した残額の二分の一に相当する金額(中略)とする。
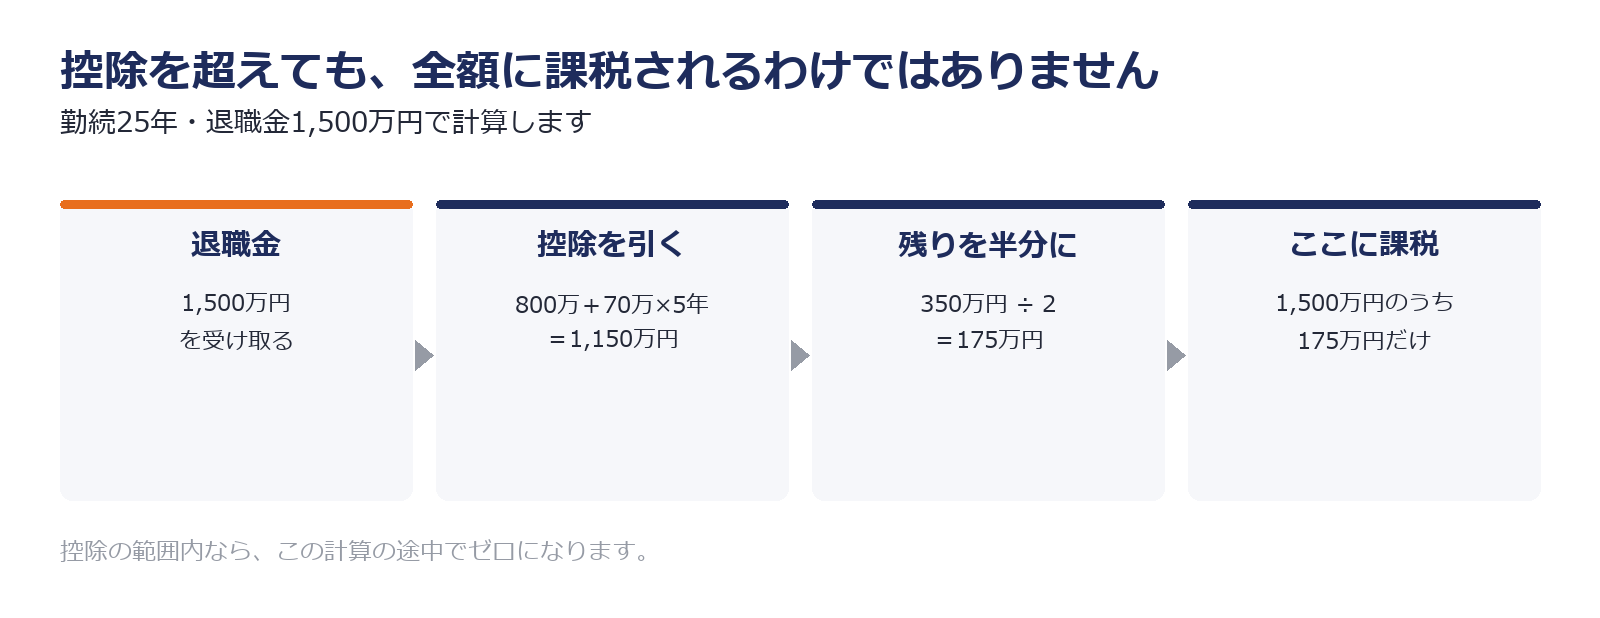
(退職金 − 控除)× 2分の1 が、課税される金額です。
たとえば勤続25年で退職金1,500万円の場合。
- 控除は 800万円 + 70万円 × 5年 = 1,150万円
- 1,500万円 − 1,150万円 = 350万円
- 350万円 × 2分の1 = 175万円
1,500万円のうち、課税されるのは175万円です。
住民税も別に計算されて差し引かれますが、こちらも同じように控除と2分の1が効きます。

勤続5年以下だけ、扱いが違います
短い勤続で辞める人は、ここを見てください。
所得税法30条2項に、こう書かれています。
一 当該退職手当等の収入金額から退職所得控除額を控除した残額が三百万円以下である場合 当該残額の二分の一に相当する金額
二 前号に掲げる場合以外の場合 百五十万円と(中略)残額との合計額
勤続5年以下の場合、控除後300万円までは2分の1になりますが、それを超える部分は2分の1になりません。
とはいえ勤続5年でも控除は200万円あります。退職金が500万円を超えなければ、この話には当たりません。
なお役員等としての勤続年数が5年以下の場合は、2分の1がまったく効かない別の扱いになります。
そもそも退職金がない会社もあります
ここまで税金の話を書きましたが、退職金制度そのものが無い会社もあります。
退職金は法律で義務づけられた制度ではありません。就業規則か退職金規程に書かれていなければ、支払われません。
「退職金があると思って辞めたら、無かった」は取り返しがつきません。辞めると言う前に、規程を確認しておいてください。

よくある質問
- 退職金にはいくら税金がかかりますか
-
勤続年数に応じた退職所得控除があり、その範囲内なら税額はゼロです。勤続20年以下なら40万円×勤続年数、20年超なら800万円+70万円×(勤続年数−20年)です。
勤続5年で200万円、10年で400万円、20年で800万円、30年で1,500万円になります。これを超えた場合も、超えた部分の2分の1だけが課税対象です。勤続25年で1,500万円なら、課税されるのは175万円だけです。
- 何か手続きは必要ですか
-
「退職所得の受給に関する申告書」に記入します。ただしこれは会社が用意するもので、退職の手続き書類に混ざって渡されます。所得税法203条でも「支払者を経由して」提出するとされているので、税務署へ自分で持っていくものではありません。
中退共から支給される場合も、請求書の左下に申告書欄があります。そこに記入すれば別途の提出は不要です。渡された書類をそのまま返せば終わります。
- 記入しないとどうなりますか
-
控除が使えず、退職金額の20.42%が源泉徴収されます。中退共の案内にも、申告書欄に記入が無い場合は20.42%を源泉徴収すると明記されています。
勤続10年で退職金300万円なら、本来の税額はゼロなのに612,600円が引かれる計算です。ただし確定申告で精算できます。手元に戻るのは翌年になるので、渡された時点で書いておくほうが早く済みます。
- 会社と中退共の両方から出ます
-
この場合だけ、税務署所定の申告書を別途作成して提出する必要があります。中退共の案内にそう書かれています。
控除は「その年に受け取った退職金の合計」に対して1回だけ使うものなので、別々に計算すると二重に控除してしまうためです。退職した年の前年以前4年内に退職金を受け取っている場合も同じ扱いになります。
確定拠出年金(DC)の老齢給付金を一時金で受け取っている場合は、さかのぼる期間が前年以前9年内と長くなります。退職日が令和8年1月1日以降で、DCの一時金も令和8年1月1日以降に受け取っているケースが対象です。心当たりがあるなら、請求の前に確認してください。
会社との話が進まないなら、代わりに伝えてもらう方法もあります - 勤続年数に端数があるとどうなりますか
-
1年未満の端数は1年に切り上げます。国税庁の説明にそう書かれています。10年3か月なら11年として計算するので、控除額は440万円です。
3か月でも1年分として扱われるので、退職日が数日ずれるだけで控除が40万円変わることがあります。勤続の起算日と退職日を確認してください。
- 勤続3年で辞めますが、控除はありますか
-
あります。40万円×3年で120万円です。計算結果が80万円に満たない場合は80万円とされるので、勤続1年でも80万円の控除があります。
退職金が120万円以下なら課税はゼロです。それでも申告書欄が空欄なら20.42%が引かれるので、短い勤続でも記入は必要です。
- 住民税はどうなりますか
-
退職金にかかる住民税も、他の所得と分けて計算されます。退職所得控除と2分の1の計算が同じように適用されたうえで、退職金から差し引かれます。
所得税と同じく、控除の範囲内なら負担は生じません。手取りが少ないと感じたときは、所得税と住民税の両方が引かれていないか明細で確認してください。
- 退職金がもらえるか分かりません
-
退職金は法律で義務づけられた制度ではありません。就業規則か退職金規程に定めがなければ支払われません。まず規程を確認してください。
支給の対象になる勤続年数、計算式、自己都合と会社都合の差、支払いの時期。この4つが書かれているはずです。辞めると伝える前に見ておくと、あとから条件が変わることを防げます。
まとめ:渡された書類を書けば終わります
整理します。
- 控除は勤続20年以下で40万円×年数、20年超で800万円+70万円×(年数−20)
- 勤続年数の1年未満の端数は1年に切り上げ
- 手続きは会社が用意する申告書に記入するだけ。空欄だと20.42%引かれる
- 同じ年に2か所から受け取る場合だけ、税務署所定の申告書を別途出す
心配するほどのことはありません。渡された書類を書いて返せば、多くの人は税額ゼロで終わります。
自分で動く必要があるのは、会社と中退共の両方から出る場合だけです。