企業型の確定拠出年金は、退職してから6ヶ月放置すると自動的に移されます。 その状態になると、運用は止まり、手数料だけが引かれ続けます。
しかも、その期間は年金を受け取れる年齢の計算に入りません。受給開始が遅くなります。
この記事でわかること
- 退職後6ヶ月を過ぎると何が起きるのか
- 自動移換された場合に失うもの3つ
- 移換先の選択肢と、それぞれが向いている人
- 手続きの順番と、必要になる書類
結論:期限は退職から6ヶ月です
先に結論をお伝えします。
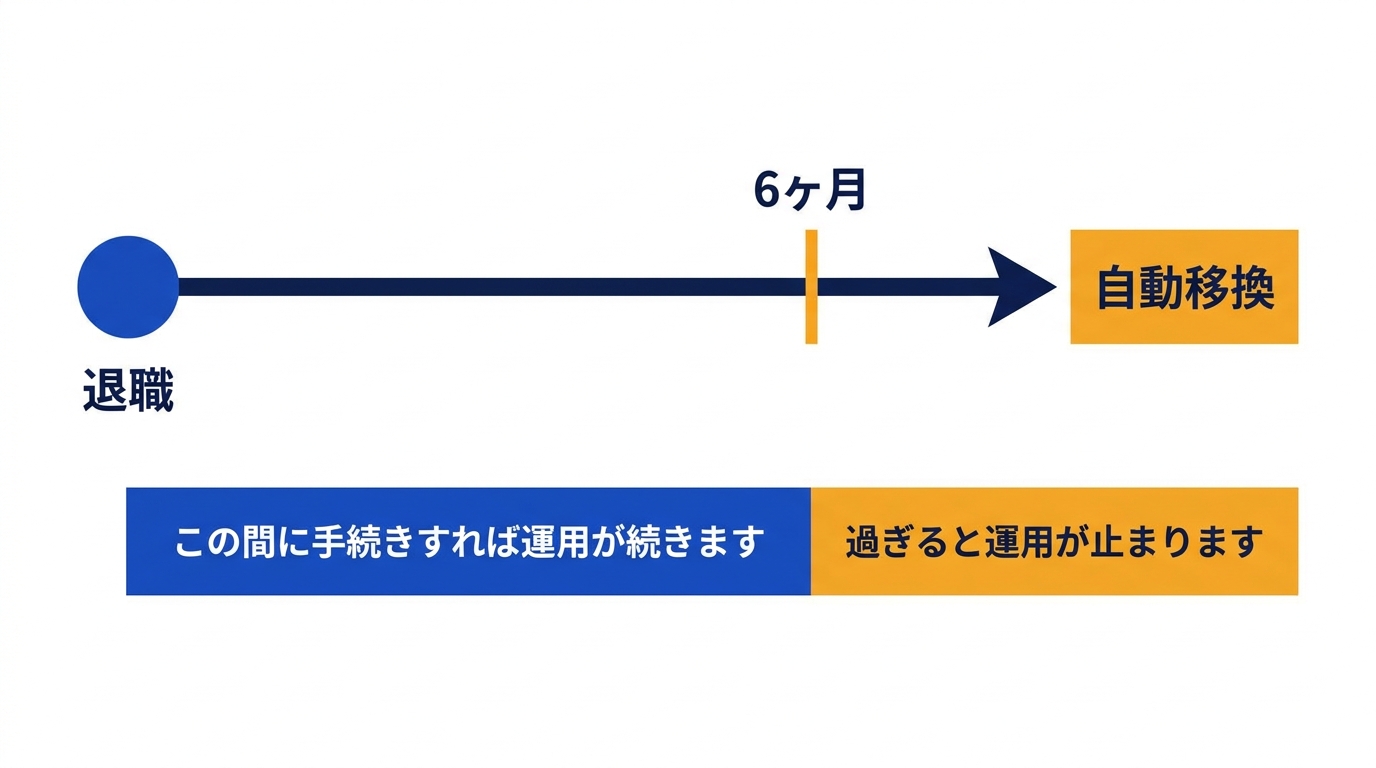
| 状況 | どうなるか |
|---|---|
| 6ヶ月以内に手続きした | 移換先で運用が続きます |
| 6ヶ月を過ぎた | 国民年金基金連合会へ自動移換されます |
| 自動移換されたまま放置 | 運用されず、手数料だけ引かれます |
企業型確定拠出年金の加入者が退職や転職で資格を失うと、6ヶ月以内に資産を移す必要があります。移さなかった場合、資産は国民年金基金連合会(特定運営管理機関)へ移されます。これを自動移換といいます。
出典はiDeCo加入者で転職・退職された方へ(iDeCo公式)です。
厚生労働省も離職・転職時等の年金資産の持ち運びで同じ期限を示しています。
(2026年8月時点。制度は変更されます。最新の内容は公式サイトでご確認ください)
転職先が決まっているかどうかで、やることが変わります
先に分岐を示します。転職先に企業型DCがあるなら、そちらへ移すのが最も手間がかかりません。なければiDeCoの口座を自分で作ることになります。
つまり、転職先を探している段階なら「企業型DCがあるか」も条件のひとつになります。求人票には書かれていないことが多いので、エージェント経由なら確認してもらえます。
20代で未経験の業界も見ておきたいならゼロイチ転職が対象です。無料で面談を受けられます。
会社は代わりにやってくれません
ここが落とし穴です。退職した時点で、会社との関係は切れています。
書類が届いても、内容が分からず放置してしまう人が多いところです。私が退職したときも、正直この書類が何なのか分かっていませんでした。
自動移換されると失うもの3つ
iDeCo公式に明記されているのは次の3点です。
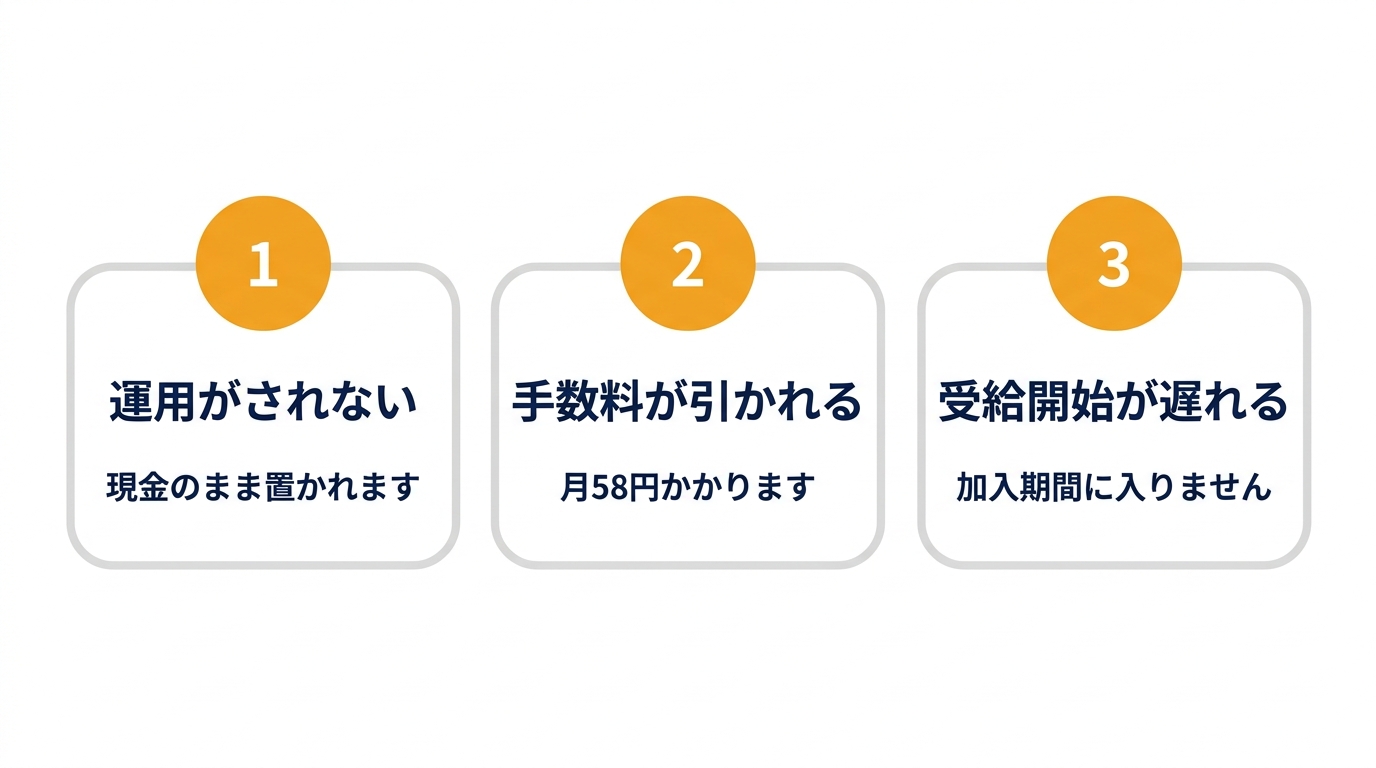
1. 資産の運用がされません
自動移換された資産は、運用されず現金のまま置かれます。
増える可能性がなくなるだけではありません。物価が上がっている局面では、置いておくだけで実質的な価値が下がります。
2. 管理手数料がかかります
放置しているだけで手数料が引かれます。iDeCo公式に示されている金額は次のとおりです。
| 場面 | 金額 |
|---|---|
| 自動移換されるとき | 3,300円 |
| 自動移換されている間 | 月58円 |
| あとからiDeCoへ移すとき | 550円 |
(2026年8月時点・iDeCo公式サイトの記載)
月58円は小さく見えます。しかし5年放置すれば3,480円、10年なら6,960円です。運用されないまま減り続ける形になります。
3. 受給できる年齢が遅くなります
これが一番見落とされます。
自動移換されている期間は、老齢給付金の受給要件となる通算加入者等期間に算入されません。
つまり、放置した年数のぶんだけ受け取り始められる年齢が後ろにずれる可能性があります。手数料より、こちらのほうが影響は大きいです。
退職の手続きで、私がいちばん分からなかったのがこれです
自分の話を少しさせてください。
退職したときに面倒だったことを並べると、こうなります。会社との話し合い、引き止め、退職金が本当に支払われるのかという不安、健康保険の切り替え、社内預金の引き出し、持株会の退会。そして確定拠出年金です。
このうち、何をすればいいのか最後まで分からなかったのが確定拠出年金でした。
ほかの手続きには相手がいます。保険なら役所、社内預金なら経理。聞けば教えてもらえます。
確定拠出年金は違いました。辞めた会社に聞くのも気が引けて、書類だけが手元に残ります。
期限があることを知ったのも、かなり後になってからです。放置していた期間は運用が止まっていたわけで、その時間は戻ってきません。
誰も催促してくれない手続きは、この一点だけ覚えておけば足ります。期限は6ヶ月です。
移換先は、次が決まっているかどうかで変わります。 そこが未定なら、まず次を決めるほうが早くなります。
移換先は4つ。転職先の有無で決まります
選択肢を整理します。
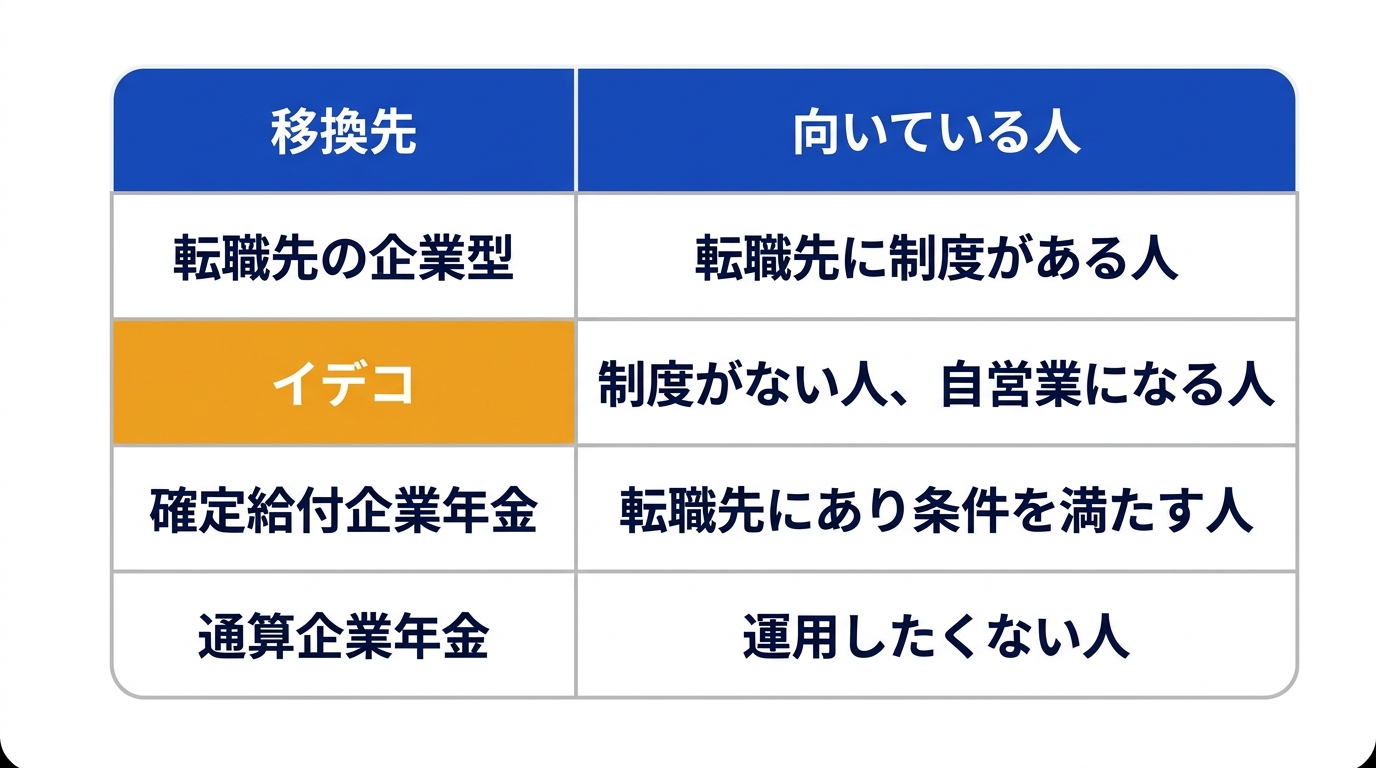
| 移換先 | 向いている人 |
|---|---|
| 転職先の企業型DC | 転職先に制度がある人。最も手間が少ない |
| iDeCo(個人型) | 転職先に制度がない人、自営業になる人、しばらく働かない人 |
| 確定給付企業年金(DB) | 転職先にDBがあり、受け入れ条件を満たす人 |
| 通算企業年金 | 運用したくない人。企業年金連合会が引き受けます |
このほか、脱退一時金として受け取れる場合もあります。ただし要件が細かく定められているため、誰でも現金化できるわけではありません。
転職先に企業型DCがある場合が、いちばん楽です
移換先として最も手間が少ないのが、転職先の企業型DCです。会社が手続きを案内してくれるため、自分で口座を作る必要がありません。
この条件は、転職先を選ぶ段階でしか手に入りません。入社してから「なかった」と分かっても遅いので、面接や条件確認の場で聞いておく価値があります。
エージェントを使っているなら、代わりに確認してもらえます。既卒や第二新卒の枠なら【キャリアパーク就職エージェント】が対象です。


迷ったらiDeCoで問題ありません
転職先に企業型DCがない場合、実質的な選択肢はiDeCoです。
運用を止めずに続けられる点が大きく、掛金を出さずに運用だけ続ける形(運用指図者)も選べます。収入が安定していない時期でも持ち越せます。
しばらく働く予定がないなら、生活費の見通しも同時に立ててください。退職後は、使える公的制度がいくつもあります。
手続きの順番
ここからは実際の流れです。
1. 退職時に届く書類を確認する
退職後、加入していた運営管理機関から書類が届きます。この封筒を捨てないでください。
分からなくても、まず開けて保管してください。ここに加入者番号など、後で必要になる情報が入っています。
2. 転職先に企業型DCがあるか聞く
転職先が決まっている場合は、人事か総務に確認します。「企業型の確定拠出年金はありますか」と聞けば済みます。
あるなら、転職先の指示に従うだけです。手続きは会社側で案内されます。
3. ない場合は、iDeCoの口座を作る
金融機関を選んで申し込みます。ここで時間がかかります。書類のやり取りが発生するため、口座開設だけで1〜2ヶ月かかることがあります。
6ヶ月の期限から逆算すると、退職して3ヶ月以内には動き始めたいところです。
4. 移換の申込書を出す
iDeCoの口座ができたら、企業型からの移換を申し込みます。運営管理機関の書類に必要事項を書いて返送します。
5. 資産が移ったことを確認する
反映までに数週間かかります。移換が完了した通知が来るまでは、終わったことにしないでください。
手続きそのものは難しくありません。 止まるのは、退職日が決まっていないときです。
つまずきやすいところ
実際に手続きしようとすると、ここで止まります。
| つまずき | 対処 |
|---|---|
| 書類をなくした | 加入していた運営管理機関に再発行を頼む |
| どこの機関か分からない | 退職した会社の総務に確認する |
| 転職先に制度があるか分からない | 人事に直接聞く。就業規則にも書かれている |
| すでに6ヶ月を過ぎた | 手遅れではありません。自動移換された資産もiDeCoへ移せます |
自分が自動移換されているか分からないとき
「そもそも自分がどの状態なのか分からない」という人は多いはずです。
確認の順番はこうなります。
- 退職時に受け取った書類を探す。運営管理機関の名前が書かれています
- 見つからなければ、辞めた会社の総務に加入していた機関を聞く
- それも難しければ、国民年金基金連合会に問い合わせる
自動移換された場合、通知が郵送されます。引っ越して住所が変わっていると、この通知が届きません。心当たりがある人は、自分から確認したほうが早いです。
iDeCoへ移したあと、掛金を出すかどうかは別の話です
ここを混同する人がいます。
資産を移すことと、毎月お金を積み立てることは別です。移換だけして、掛金は出さないという選び方ができます。これを運用指図者といいます。
| 選び方 | 内容 |
|---|---|
| 加入者になる | 毎月掛金を出す。所得控除が受けられる |
| 運用指図者になる | 掛金は出さない。移した資産の運用だけ続ける |
収入が不安定な時期に無理をする必要はありません。まず移すことだけ済ませて、掛金は落ち着いてから考えれば十分です。
すでに過ぎてしまった人へ
自動移換されていても、そこからiDeCoや企業型DCへ移すことはできます。手数料550円がかかりますが、放置し続けるより確実に得です。
気づいた時点がいちばん早いタイミングです。
退職前なら、まとめて片付けられます
まだ辞めていない段階でこの記事を読んでいるなら、順番を組めます。
退職前に確認しておくと、あとで書類を探す手間がなくなります。
- 加入している運営管理機関の名前
- 加入者番号
- 転職先に企業型DCがあるか
在職中の10分が、退職後の数時間を減らします。
なお、この手の確認を「辞めると言えないまま」先延ばしにしている人もいます。切り出せずに時間だけが過ぎる状態なら、伝える工程だけを外す方法があります。
退職代行辞スルはLINEで完結し、申し込んだ日から出社せずに進められます。料金は正社員が税込22,000円、パート・アルバイトが18,000円です(2026年8月時点)。
有給の消化や未払い分の交渉まで頼みたい場合は、運営元の類型を確認してください。
退職代行は運営元によって、できることが変わります。ここを間違えると、お金の話がまったく進みません。
| 運営元 | 退職の伝達 | 有給・未払い分の交渉 | 訴訟の代理 |
|---|---|---|---|
| 民間企業型 | できる | できない | できない |
| 労働組合型 | できる | できる | できない |
| 弁護士型 | できる | できる | できる |
民間企業が会社とお金の交渉をすると、弁護士法違反にあたる恐れがあります。これを非弁行為といいます。資格のない人が法律事務を行うことです。
交渉まで必要なら円満退職ユニオンのような労働組合型、未払い分の請求まで必要なら弁護士法人ガイアの退職代行サービスのような弁護士型が対象になります。
よくある質問
同じ手続きでよく出る疑問に答えます。
- 6ヶ月を過ぎたら、もう取り戻せませんか?
-
取り戻せます。自動移換された資産も、iDeCoや企業型DCへ移すことができます。手数料はかかりますが、放置し続けるより有利です。
- 現金で受け取ることはできますか?
-
脱退一時金として受け取れる場合があります。ただし要件が定められており、誰でも受け取れるわけではありません。加入していた運営管理機関に確認してください。
- 転職先に企業型DCがある場合、iDeCoは選べませんか?
-
転職先の企業型DCへ移すのが基本です。ただし状況によって選択肢が変わるため、転職先の人事に確認してください。
- 手続きにお金はかかりますか?
-
移換そのものに手数料がかかる場合があります。iDeCo公式では、自動移換されたあとにiDeCoへ移す際の手数料として550円が示されています。金融機関ごとの口座管理手数料は別にかかります。
- しばらく働く予定がありません
-
その場合もiDeCoへ移せます。掛金を出さずに運用だけ続ける形を選べるので、収入がない時期でも持ち越せます。
- 会社から何も届いていません
-
退職した会社の総務か、加入していた運営管理機関に問い合わせてください。転居して届いていないだけの場合もあります。
まとめ:期限は6ヶ月。書類を開けるところから始めてください
要点を整理します。
- 期限は退職から6ヶ月。過ぎると国民年金基金連合会へ自動移換される
- 自動移換されると運用が止まり、手数料が引かれ、受給開始が遅れる
- 移換先は4つ。転職先に制度がなければiDeCo
- iDeCoの口座開設に1〜2ヶ月かかるため、退職後3ヶ月以内に動き始める
- 6ヶ月を過ぎていても移せる。気づいた時点がいちばん早い
この手続きは、誰も催促してくれません。放置しても困るのは自分だけなので、後回しにされ続けます。
状況別に、次にやることを整理しておきます。
- 転職先を探しているならゼロイチ転職(企業型DCの有無も確認できます)
- まだ辞められていないなら退職代行辞スル(LINE完結・弁護士監修)
- 有給の消化まで交渉したいなら円満退職ユニオン(労働組合運営)
- 手元にお金がないなら即ヤメ(完全後払い)

辞めたあとに必要になるのは、この手続きだけではありません。
参考にした公的機関のページ
本文の数字と期限は、次のページで確認しています。